进口货物综合税率怎么计算税费计算公式
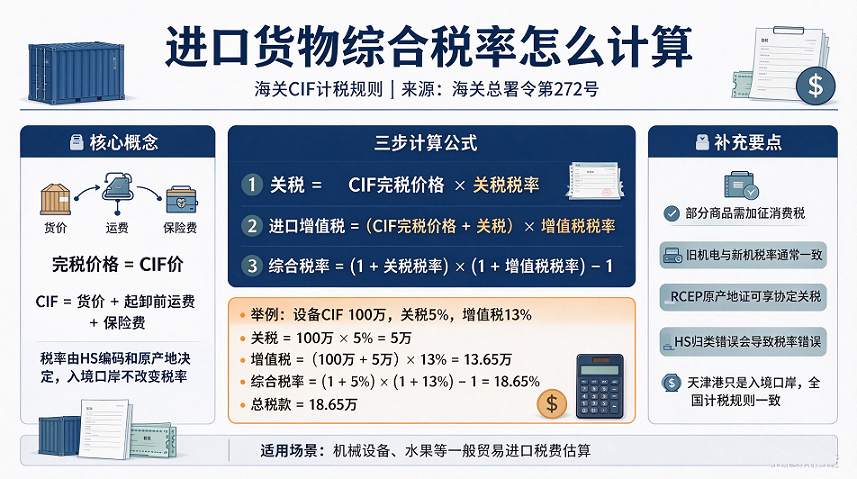
摘要:税费计算公式(来源:海关总署令 272 号) 关税 = CIF 完税价格 × 关税税率 进口增值税 =(CIF 完税价格 + 关税)× 增值税税率 举例:CIF100 万挖掘机,关税 5% 关税 = 100 万 ×5%=5 万 增值税 =(100+5)×1
税费计算公式(来源:海关总署令 272 号)
关税 = CIF 完税价格 × 关税税率 进口增值税 =(CIF 完税价格 + 关税)× 增值税税率 举例:CIF100 万挖掘机,关税 5% 关税 = 100 万 ×5%=5 万 增值税 =(100+5)×13%=13.65 万 合计税款 18.65 万
注意:
各类机械设备税率简要解释
- 工程机械(挖掘机 / 装载机 / 叉车):主流最惠国关税 5%,部分机型 8%,增值税 13%;有 RCEP 原产地证可享受更低协定税率。
- 大型农机(采棉机、大马力拖拉机):满足对应税号,关税 0%,增值税 9%,农机零部件一般不享受这个优惠。
- 金属加工机床:最惠国税率 0~9.7%,高端设备有国家暂定优惠税率;旧机床归类不变,但必须做 CCIC 装运前预检验。
- 食品包装生产线:关税 5%~10%,增值税 13%;成套生产线不能笼统按整机申报,主机、辅机、备件要分开归类,不然容易归类错误,导致少征 / 多征税,触发查验。
- 发电机组、空压机、液压泵站:关税 5%-10%,增值税 13%;进天津保税区保税维修的设备,暂时不征税,维修完要复出口,不能直接国内销售。
- 半导体设备、工业机械手:高端设备暂定关税 0~3%;普通工业机器人最惠国关税 8%,增值税 13%;高货值设备海关价格审核严格。
- CT、核磁医疗设备:关税 4%~6%,增值税 13%;二手医疗设备不允许一般贸易进口内销,仅能入保税区维修之后复出口。
优惠税率怎么用(RCEP)
如果设备产自 RCEP 成员国(日本、韩国等),并且提供符合规则的 RCEP 原产地证书,满足原产地规则,就可以用协定优惠税率,一般低于最惠国税率;没有原产地证,默认走最惠国税率;非最惠国适用极高普通税率。