进口二手设备清关海关怎么定价,成新率怎么定
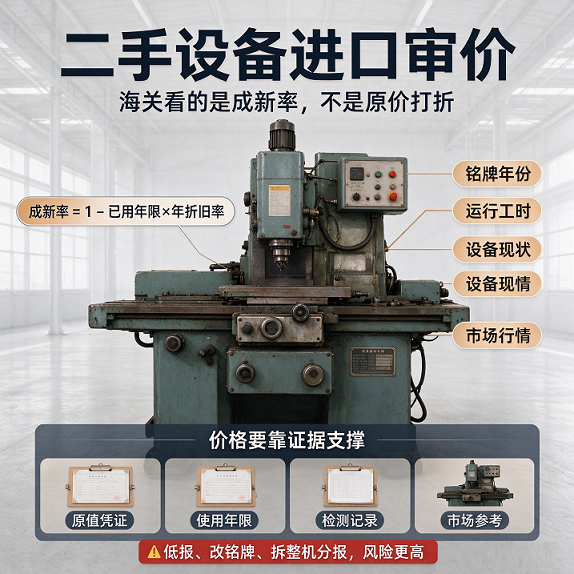
二手设备进口海关认可成新率和佐证材料,二手设备价格不是新机原价打折,海关审价核心看成新率,以及配套佐证材料能不能支撑这个成新率。
一、旧机电进口清关准入显示
1、旧机电分为三大类:禁止进口、限制进口需办理进口许可证、自由进口需备案或装运前检验。进口前第一步先核对禁止进口的旧机电产品目录,不在目录内,再推进后续流程。
2、装运前检验(PSI)是硬性门槛:部分品类旧机电,必须在境外完成检验并取得证书,才能安排报关;货物到国内之后再补做,无法办理。
3、3C认证要求:部分旧机电产品需要提供3C认证,符合条件的可申请免3C证明。
4、总结:禁止目录、进口许可证、3C、装运前检验,四道门槛任意一项不满足,货物到港也无法顺利清关。
二、二手设备进口报关海关折旧成新率怎么核算
海关审价参考成新率,不是企业自行随意设定折扣。行业最常用直线折旧法:
1、年折旧率=(1-残值率)÷经济使用年限 成新率=1-已使用年限×年折旧率
2、举个实操算例:新机原值100万,经济寿命10年,残值率5%,已经使用4年
年折旧率=95%÷10=9.5%
累计折旧=9.5%×4=38%
成新率=62%,合理申报价格参考62万元
3、经济使用年限不能随意填报:税务常规参考,机器设备10年、器具工具5年、电子设备3年。海关不强制套用,但数值明显偏离常规,必须准备书面情况说明解释理由。
4、残值率常规惯例取5%,不属于强制法定标准;如果选用20%等高残值率,需要有充分依据支撑。
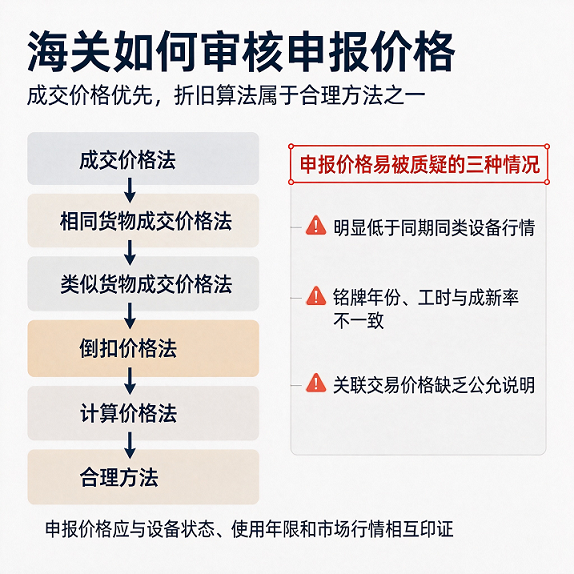
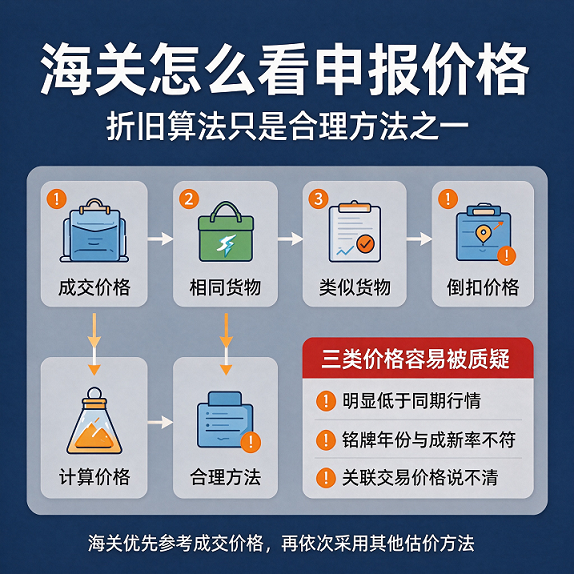
5、另外要清楚:海关审价是有优先顺序的:成交价格法→相同货物成交价格法→类似货物成交价格法→倒扣价格法→计算价格法→合理方法。我们这套折旧核算,仅属于合理方法里面的其中一种,海关不一定完全采信。
三、进口二手设备审价海关质疑的三种情况
遇到下面三种情形,海关大概率发起审价核查:
1、申报价格明显低于同期同类型二手设备市场行情;
2、设备铭牌出厂年份、运行工时,和申报的成新率互相矛盾、对不上;
3、买卖双方属于关联企业,交易价格缺少独立公允性说明。
低报不只是补税,还会产生滞纳金、海关罚款;金额达到标准,甚至涉嫌走私普通货物罪,得不偿失。
四、二手设备进口审价提供的佐证材料
想要海关认可申报的成新率和货值,材料要回答四个核心问题:设备新机原值多少、已经损耗多少、当前实物状态如何、市场是否认可该价格。材料齐全,成新率才有说服力;材料缺失,申报价格大概率被海关调整。
五、二手设备进口清关申报问题
1、不要按废铁价格申报:价格低得违背市场常识,直接触发审价、查验,货物滞港产生高额堆存费。
2、不要涂改铭牌、翻新设备后按新机申报:属于伪报,不属于普通估价争议,处罚更重。
3、不要直接拿关联交易价格作为成交价格申报:海关有权不予认可,重新采用相同/类似货物估价。
4、不要把整机拆分、拆成零件分多票申报:属于归类伪报,不属于合规筹划,一旦核查,整机连同拆分货物一并补税处罚。